两份几乎一样的收视报告,为什么会跑出两个价格
在版权谈判里,“用户规模”是最先被拿出来比较的数字,也是最容易让人误判的数字。两个联赛都说自己有1000万用户,听上去像是同一量级的商品。但版权买方最终买的不是“人数”,而是这些人在未来几个赛季里能产生的广告、订阅、分销和赞助收入。
英超在2025—2026年给出了一个现成的真实对照。从2025/26赛季起的四个赛季,英超英国本土直播权卖给Sky和TNT Sports,据报道总额约67亿英镑,是英国体育版权史上最大的一笔,但比上一周期只涨了约4%,每季直播场次却增加到最多270场。另一边,据媒体按公开数据测算(并非英超官方拆分),英超2025—2028周期的海外版权年均约21亿英镑,已经高于本土的约16.7亿英镑,海外占比约56%,而这一反超在2022—2025周期才首次出现。同一批比赛、同一批球员,卖给海外的钱超过了卖给本土的钱。原因不只是海外观众多,更在于海外被切成了许多个可以分别出售、分别竞价的市场,而本土市场在场次增加的情况下已经接近天花板。
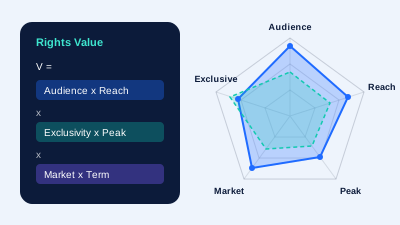
人数只是收入公式里的一个因子。其他因子——比赛供给是否稳定、用户是否愿意付费、他们所在市场的广告价格、联赛能否卖到海外、价值是否押在少数球星身上——任何一个出现差异,都会让最终估值拉开距离。下面按 Competition → Audience → Market → Rights → Value 的顺序,把A、B两个模拟联赛拆开看。
先拆比赛本身:场次、赛程稳定性和比赛时间
版权价值的起点是比赛供给。以下为模拟场景:A联赛一个赛季180场,B联赛132场,看起来A的内容更多。但A联赛有接近四成的比赛时间在赛季开始前无法确定,常因场馆档期、杯赛冲突临时调整;B联赛85%的比赛锁定在每周固定的两个时段。
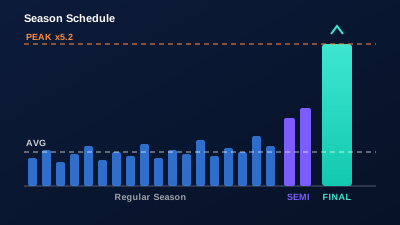
对平台来说,固定时段意味着三件事:广告可以在赛季开始前整季预售;会员用户形成“每周五晚看球”的习惯,流失率更低;节目编排可以围绕比赛做前后导流。赛程频繁变动的联赛,即使总场次更多,能被提前售卖的有效库存反而更少。
固定时段还是切包的前提。2025年11月公布的欧足联俱乐部赛事2027—2031周期招标结果里,亚马逊Prime Video在英国、德国、意大利各拿到一个比赛夜的首选场次,英国是周二,德国和意大利是周三;派拉蒙拿下英国、德国的主要包并转播决赛,BBC和ZDF拿精华。买方能按“某个比赛夜的第一选择”出价,前提是比赛夜本身足够稳定,赛程经常变动的联赛连这样的包都切不出来。同一轮招标里,西班牙市场归Telefónica,据报道约15亿欧元、约每季3.66亿欧元,涨约14%:同一项赛事,在不同国家的买家、价格和涨幅都不一样。
比赛时间还影响观看质量。A联赛有相当一部分比赛安排在工作日下午,观看以手机碎片化为主,平均Watch Time偏短;B联赛主要在晚间黄金档,客厅大屏观看占比更高,更适合承接高单价的品牌广告。
某运动饮料品牌计划在一个赛季内投放40个比赛日的直播中插广告。面对A联赛,平台只能承诺其中约24个比赛日的时段,其余要等赛程确认后再排;面对B联赛,平台可以在签约当天给出全部40个比赛日的日期和时段。品牌最终把更多预算放在了B联赛,理由很简单:它能提前做线下促销和门店备货的配合。对版权买方来说,这种可预售性直接体现为更高的广告售罄率和更低的销售成本。
用户规模相同,用户收入不同
同样1000万用户,在收入模型里的权重并不相等。以下为模拟场景:A联赛用户中,为该联赛内容付费的比例约6%,主要通过免费直播加广告观看;B联赛付费用户占比约11%,而且其中相当一部分来自人均收入更高的市场,愿意为整季通票或单场Pay-per-view买单。
这带来的是ARPU差距。如果只看广告,两个联赛每千次曝光的收入可能差距不大;一旦把订阅和单场付费算进来,B联赛每个用户每年贡献的平均收入可能是A的1.6倍。版权买方计算回收周期时,用的是这个数字,而不是用户人数。
需要提醒的是,付费占比高不一定代表用户忠诚度高。BB体育在分析时会同时看Churn:如果B联赛的付费用户在赛季中段大量退订,高ARPU可能只是季初的一次性表现。
集中在一个市场,还是分布在六个国家
把两个联赛的核心指标放进一张表,差异会更直观。以下数值均为模拟数据:
| 指标 | A联赛 | B联赛 |
|---|---|---|
| 年度观看用户 | 约1000万 | 约1000万 |
| 赛季场次(Match Count) | 180场 | 132场 |
| 固定时段比赛占比 | 约60% | 约85% |
| 主要市场数量 | 1个(占用户92%) | 6个(最大市场占38%) |
| 加权广告CPM指数 | 100 | 约135 |
| 付费用户占比 | 约6% | 约11% |
| 海外分销收入占比 | 低于5% | 约30% |
| 前三名球星出场场次的观看溢价 | 约+15% | 约+45% |
A联赛的用户集中在一个本土市场,这意味着它的广告主基本是本土品牌,版权买方基本只有本土平台。B联赛覆盖多个国家和地区,同一场比赛可以同时卖给几个市场的广告主,也可以把海外转播权分别卖给不同地区的平台。
这就是为什么两个联赛观看人数差不多,版权商业价值却可能差很多:B联赛多出来的不是观众,而是可以出售的市场。关于海外观众在CPM、付费能力和时区上的具体差异,可以参考国内收视和海外收视为什么不是同一个概念。
海外版权与国际品牌:B联赛多出来的那几条收入线
从版权结构看,B联赛至少比A联赛多出三条收入线:
- 海外分销:主转播平台之外,各地区的转播权可以单独出售或二次分销,形成独立收入。
- 国际品牌赞助:跨国品牌更愿意赞助一个能同时覆盖多个市场的联赛,因为一份合同就能完成多地区曝光,Brand Fit评估也更容易通过。
- 跨市场广告:同一场直播的广告位可以按地区切分,分别售卖,提升单场广告收入的上限。
市场差异不只体现在有没有海外收入,还体现在同一个市场换一类买家能卖多少。F1从2026赛季起把美国地区5年独家转播权交给Apple TV,覆盖全部练习赛、排位赛、冲刺赛和正赛,取代自2018年起转播的ESPN;据报道年均约1.5亿美元(也有报道称约1.6亿),明显高于ESPN旧约的约9000万美元。观众还是那批美国车迷,涨价来自买方算账方式的变化:Apple买的是一项能带动订阅的完整独家内容,而不是节目表里的一个时段。Apple高管在2026年5月表示赛季前三站收视明显高于上一年ESPN的水平,但没有公布具体数字,这类平台自述在估值里只能当作参考,不能当作证据。
这三条线在A联赛那里几乎不存在,或者规模很小。因此即使两个联赛在本土市场的广告收入相当,B联赛的版权包在报价时就已经多了一块确定性较高的增量。这一点和赛事招商的逻辑是相通的,赛事观众规模不能直接换算成赞助价值,同样适用于版权。
反过来看:A联赛在什么情况下反而更值钱
多市场覆盖并不总是加分。如果B联赛的1000万用户分散在六个市场,而每个海外市场只有几十万用户,那么在单个市场里,它可能达不到当地广告主的起投门槛,也不足以让当地平台为其单独购买版权。分散的用户在报表上是国际化,在销售上可能是每个地方都卖不动。
相反,A联赛的用户高度集中,在本土市场具有很强的存在感。本土头部广告主愿意为这种确定性付溢价,本土平台也可能因为竞争而抬高版权报价。以下为模拟场景:当A联赛在本土的市场渗透率超过某个阈值,本土平台之间的竞价可能让A联赛的版权价格反超B联赛。
另一个风险在球星。表中B联赛前三名球星出场时的观看溢价约45%,说明它的国际吸引力很大程度上来自这几个人。一旦核心球星转会、受伤或退役,海外市场的观看可能明显下滑,版权买方会为此做风险折价。A联赛的价值更分散在球队和城市上,波动反而更小。
所以真正的判断不是“集中好还是分散好”,而是:集中的市场有没有足够的深度,分散的市场有没有足够的密度。只拿总观看人数去乘一个价格,恰好把这两个问题都跳过了,这也是版权估值不能只用总观看人数乘单价的原因。
BB体育怎样比较两个联赛,而不是比较两个数字
在BB体育的版权分析中,两个联赛的比较不是从“谁的用户多”开始,而是先把各自的价值拆成可对照的单元:
Audience Analytics负责把用户按市场、付费状态和观看深度分层;Revenue Model按各市场的CPM、订阅价格和付费率计算每个分层的收入贡献;Rights Model把本土直播、海外分销、集锦和点播拆成独立单元分别估值;Forecast Model则对赛程变动、球星缺席等情景做压力测试。最后输出的不是一个价格,而是两个联赛各自的价值区间,以及区间差异主要来自哪几个因子。
这样做的好处是,谈判双方可以讨论具体的因子,例如B联赛的海外收入是否可持续、A联赛的赛程稳定性能否在新合同里得到改善,而不是在“我们也有1000万用户”这句话上反复拉锯。
比较两个联赛之前,先对齐这八项
- 两个联赛的用户是否用同一口径统计:去重用户、观看人次还是注册用户?
- 每个赛季的Match Count,以及其中固定时段比赛的占比。
- 主要比赛时段是否落在各自核心市场的黄金档。
- 用户在各市场的分布,每个市场是否达到广告主的起投门槛,以及当地有几类潜在买家愿意竞价。
- 各市场加权后的CPM水平和付费用户占比。
- 海外分销和国际品牌赞助在过去周期的实际收入占比与稳定性。
- 头部球星出场与否对观看的影响,以及未来合同期内的球员风险。
- 付费用户的季中Churn,判断高ARPU是否可持续。
这八项对齐以后,两个联赛是否“差不多”,答案通常会变得很清楚:用户规模只是入场券,市场结构才决定价格。